Наслідки пандемії, довготривала війна на кордоні та прискорені дороги на всіх капелюхах останнього періоду визначають кінець 2022 року, позначений невизначеністю. Тема інфляції, наскільки вона актуальна, настільки розмита для широкої громадськості, і в той же час породжує відчуття штучної паніки, викликаної несправедливістю, поширеною в публічному просторі. Нарешті, який вплив має інфляція на кожного з нас? Скільки зараз інфляція впливає на можливість придбання житла?
Зростання інфляції – це проблема, з якою стикається вся Європа, а не тільки наша країна. На цей індекс безпосередньо впливає підвищення енерговитрат і вплив цін на всі папороті. Проте, загальне зростання цін впливає, включаючи підвищення відсотків від пропозиції банків для іпотечних кредитів. Хороша новина полягає в тому, що відсотки за кредитами не реєструють зростання, еквівалентне інфляції, яка досягла порогу в 15%. Крім того, існують інші методи, які допоможуть тим, хто хоче придбати житло, зробити вигідну угоду, в тому числі і в цьому контексті.
Скільки відсотків у кредитах в реальному часі?
"Дуже низька процентна ера закінчилася", - сказав в недавньому інтерв'ю представник Національного банку Румунії. Він додав, що, незважаючи на неминуче підвищення процентних ставок, на кредитному ринку не очікується значних проблем. Наскільки доступні кредити для росіян?
«Станом на листопад 2022 року базова процентна ставка становить 6,25%. На кредитному ринку фіксована ставка зросла на 2 відсоткові пункти порівняно з березнем. Інакше кажучи, щомісячний платіж за кредитом із фіксованою ставкою на суму 350 000 RON строком на 30 років зараз становить 2 325 леїв замість 1 878 леїв. Я раджу тим, хто планує брати кредит, розглядати пропозиції з фіксованою ставкою як у RON, так і в євро», — пояснює Дана Ліксандру, експертка з кредитування та керівна партнерка Kingstone Management.
Рекомендації експертів щодо доступу до кредиту
Якщо нинішній клімат змушує румунів бути більш обережними з їх витратами, це не означає, що не рекомендується інвестувати в житло. Рівень орендної плати в Бухаресті та інших великих містах країни зростає. При цьому вигідніше платити щомісячну ставку за власне житло, ніж платити орендну плату. При цьому інвестиції в нерухомість залишаються хорошим вибором саме тому, що їх вартість зростає щорічно.
«Уповноважений і досвідчений брокер може бути найкращим рішенням для клієнта, зацікавленого у доступі до кредиту для житла. Він не тільки може рекомендувати найбільш підходящу пропозицію в своєму портфелі, але також може підтримувати доступ до кредиту для всіх відомих видів доходів, починаючи від договору на отримання ордера, оренди та дивідендів, до доходів за кордоном. Співпраця з фахівцем приносить багато переваг, тим більше, що він не стягує комісію з боку клієнта», – пояснює Дана Ліксандр.
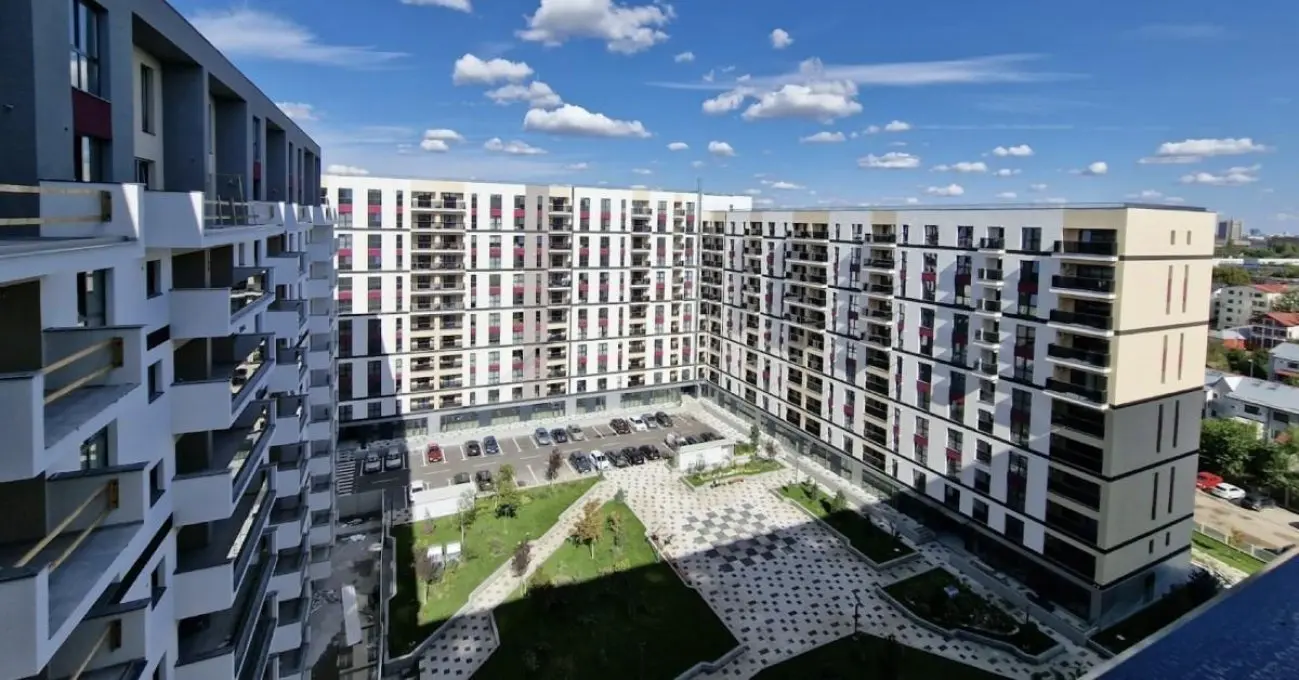
Такі послуги фінансового консалтингу також пропонують деякі збірки нерухомості, як у випадку з Аква-Сіті.
«Придбання квартири в житловому комплексі «Аква Сіті» поставляється в пакет з безкоштовними консультаціями протягом усього процесу, починаючи від вибору однієї з майже 2000 квартир і закінчуючи вибором найкращого варіанту фінансування. Ми вибрали надання цієї додаткової послуги саме тому, що ми визначили з досвіду роботи з клієнтами їх потребу в інформації та керівництві в доступі до кредиту, який відповідає їх можливостям", - сказав Адріан Русь, експерт з нерухомості та брокера/оунера RE/MAX Action.
І останнє, але не менш важливе, існує завжди варіант рефінансування, цей процес допомагає тим, хто має кредит, щоб захистити себе, зменшити щомісячні платежі або процентні ставки відповідно до ринкових цін. Рефінансування може бути зроблено в будь-який час, в тому числі для тих, хто отримав доступ до кредиту типу Новий будинок, і комісія за відшкодування 0. Для того, щоб максимально оптимізувати витрати з кредитом, важливо, щоб кожен клієнт постійно відстежував те, що відбувається на ринку. Період прокручування іпотечного кредиту в середньому становить 20 років, тому, безумовно, протягом цих років будуть фінансові коливання в житті кожного, економічні кризи і т.д. Найважливіше знати, які варіанти та рішення ми маємо в той момент, коли ми перетинаємо складний період.
І що робити?
На закінчення ринок нерухомості зазнає певних перетворень в цей період, викликаних кумуляцією причин. Якщо одні з них є кількісними явищами, такими як прискорене зростання цін на сировину або складність отримання дозволів на будівництво, інші штучно індукуються. «Неможливість» фінансування або безперервне очікування «падіння ринку» - це кліше, викинуті в публічний простір без реального висвітлення, яке базується на міфах, а не на цифрах. Вони створюють невпевненість серед покупців, а в економіці та бізнесі паніка є найбільшим противником добробуту. Рішення просте: незалежно від чуток, зверніться до професіонала, як до консультанта з кредитування. Очікування може коштувати вам дорого, і навіть позбавити вас пагорбі Добрий або будинок вашої мрії.